
Anular factura en el SII
Para saber cómo anular una factura en sii, la normativa tributaria chilena establece que no es posible eliminar ni borrar un Documento Tributario Electrónico (DTE) una vez que ha sido aceptado por el Servicio de Impuestos Internos.
La vía legal para dejar sin efecto una factura electrónica emitida es la generación de una Nota de Crédito Electrónica (DTE tipo 61) referenciada a la factura original bajo el código 1 de anulación, según lo regulado en el artículo 57 del Decreto Ley N° 825 y el artículo 71 del Reglamento de la Ley sobre Impuesto a las Ventas y Servicios.
Este documento rectifica el registro de ventas de la empresa y rebaja el débito fiscal correspondiente al período de emisión.

Pasos para anular una factura electrónica en el portal del SII
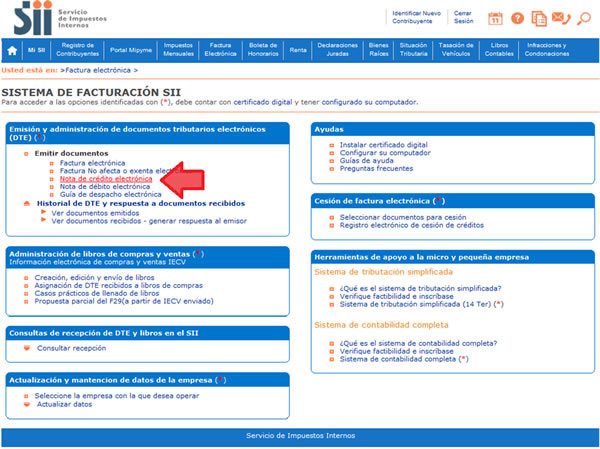
El procedimiento para emitir una Nota de Crédito Electrónica en la plataforma del Servicio de Impuestos Internos requiere acceder con clave tributaria y certificado digital vigente.
A través del Sistema de Facturación Gratuito del SII, la emisión se realiza directamente sobre el registro histórico del documento emitido.
La secuencia operativa establecida por la entidad tributaria para ejecutar la anulación comprende las siguientes etapas:
- Ingreso a la plataforma: Acceder a sii.cl, entrar a "Servicios online", seleccionar el menú "Factura electrónica" e ingresar al "Sistema de facturación gratuito del SII" .
- Selección de documento: En la sección "Emisión de documentos tributarios electrónicos (DTE)", elegir la opción "Nota de crédito electrónica" y ubicar la factura que se requiere anular mediante el RUT del receptor o folio del DTE .
- Generación de la anulación: Presionar el botón "Generar Nota de Crédito de Anulación". El sistema asocia automáticamente el código de referencia 1 ("Anula Documento de Referencia") y replica los montos e ítems de la factura de origen .
- Firma y envío: Revisar el borrador del documento, firmar digitalmente con el certificado correspondiente y enviar la Nota de Crédito Electrónica al Servicio de Impuestos Internos (SII) .
Plazos legales y efectos tributarios de la Nota de Crédito
El plazo legal para emitir una Nota de Crédito Electrónica que rebaje de forma directa el débito fiscal en la declaración mensual de IVA (Formulario 29) debe cumplirse dentro del mismo período tributario o, a más tardar, en el período siguiente, según la normativa general del artículo 21 del Decreto Ley N° 825.
Tratándose de devoluciones de mercadería o resciliación de contratos de venta, el artículo 70 del mismo texto legal amplía el plazo hasta seis meses desde la entrega o rescisión.
Cuando una Nota de Crédito se emite dentro del plazo legal, produce efectos automáticos tanto para el emisor como para el receptor de la factura:
| Concepto | Efecto en el emisor | Efecto en el receptor |
|---|---|---|
| Emisión dentro del plazo (mismo período o siguiente) | Disminuye el débito fiscal de IVA registrado en el período [FUENTE A VERIFICAR]. | Reduce el crédito fiscal de IVA previamente utilizado [FUENTE A VERIFICAR]. |
| Devolución de mercaderías o resciliación (hasta 6 meses) | Permite la deducción del IVA Débito Fiscal al rescindir el contrato [FUENTE A VERIFICAR]. | Restaura el saldo de crédito fiscal proporcional [FUENTE A VERIFICAR]. |
| Emisión fuera de plazo legal | No permite la rebaja automática del débito fiscal en el F29 [FUENTE A VERIFICAR]. | Debe ajustar el crédito fiscal según requerimiento de la entidad [FUENTE A VERIFICAR]. |
Códigos de referencia para la modificación de facturas
Los códigos de referencia en la Nota de Crédito Electrónica identifican la naturaleza exacta de la modificación realizada sobre el documento tributario original.
El Servicio de Impuestos Internos clasifica estas rectificaciones en tres categorías estandarizadas que determinan el tratamiento del DTE.
Las categorías configuradas en la plataforma corresponden a:
- Código 1 (Anula Documento de Referencia): Se utiliza para la anulación total de la factura. Deja sin efecto el documento de manera completa cuando la operación comercial no se concreta o existió un error de facturación integral .
- Código 2 (Corrige Texto del Documento): Permite corregir errores en campos descriptivos, tales como la glosa, dirección o giro comercial, sin alterar los montos tributarios netos ni los impuestos calculados .
- Código 3 (Corrige Montos): Se aplica ante devoluciones parciales de productos o rebajas de precio acordadas con el cliente tras la venta, ajustando solo la diferencia del valor total del DTE .
Procedimiento cuando vence el plazo o existe rechazo comercial
Cuando vence el plazo reglamentario para emitir la Nota de Crédito de forma automática, el contribuyente no puede descontar el débito fiscal directamente en el Formulario 29.
En estos casos, para solicitar la devolución o imputación del impuesto pagado en exceso, las empresas deben presentar una Petición Administrativa mediante el Formulario 2117 ante el Servicio de Impuestos Internos, invocando lo dispuesto en el artículo 126 del Código Tributario.
Por otro lado, la Ley N° 19.983 otorga a los receptores un plazo de 8 días corridos desde la recepción de la factura en el Registro de Aceptación o Reclamo del SII para aceptar o dar reclamo de contenido o falta de entrega de bienes o servicios.
Si el receptor efectúa el reclamo formal dentro de ese plazo, la factura queda rechazada comercialmente; sin embargo, el emisor debe emitir de igual forma la Nota de Crédito Electrónica para regularizar la contabilidad e informar el ajuste al Registro de Compras y Ventas del SII.
Periodista especialista en finanzas para empresas, creador de contenido digital, análisis de datos y manejo de rede...
¡Déjanos tu comentario!