
Vida útil SII
La vida útil fijada por el Servicio de Impuestos Internos (SII) determina el plazo en que las empresas pueden deducir la depreciación de sus bienes físicos de la renta bruta imponible. Según el Artículo 31 N° 5 del Decreto Ley N° 824 (Ley sobre Impuesto a la Renta), el régimen general de depreciación lineal faculta al organismo fiscalizador para fijar las tablas oficiales de duración tributaria.
Esta cuota anual reconoce el desgaste del activo inmovilizado a contar de su utilización operativa, previa revalorización según el Índice de Precios al Consumidor (IPC).

¿Qué es la vida útil tributaria según el SII y cómo se aplica?
La vida útil tributaria según el SII es el plazo estimado en años determinado oficialmente por la autoridad fiscal para deducir la depreciación de los bienes físicos del activo inmovilizado en la determinación del Impuesto de Primera Categoría. Este concepto difiere de la vida útil financiera o contable, la cual es fijada internamente por la empresa bajo normas técnicas de contabilidad.
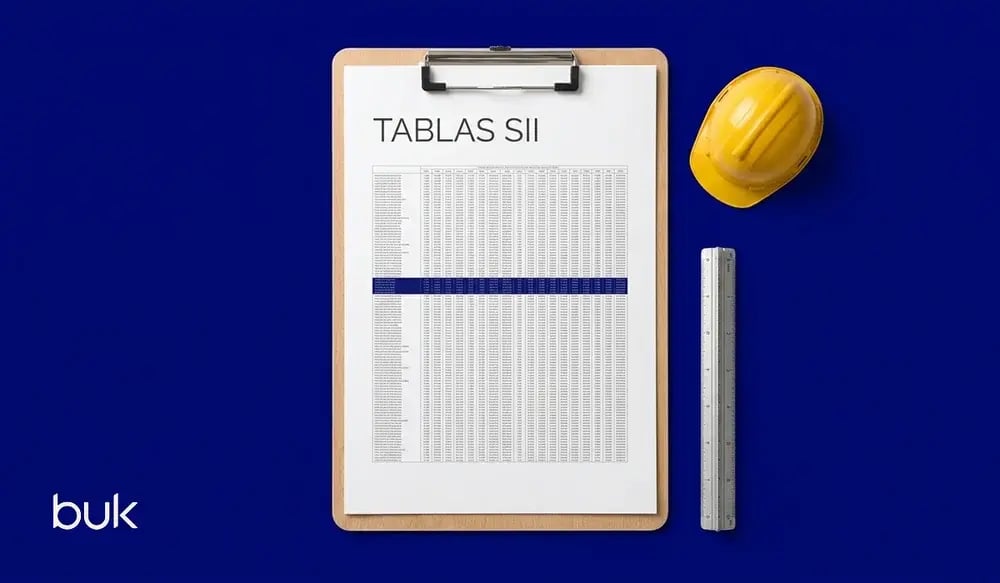
En el marco tributario chileno, la Resolución Exenta SII N° 43 de 2002 fija la tabla oficial con los años de vida útil normal y los períodos de depreciación acelerada para cada grupo de activos. La cuota de depreciación anual se deduce como gasto de la renta bruta imponible únicamente desde la fecha en que el bien comienza a utilizarse de forma efectiva en la actividad operativa de la empresa.
¿Cuáles son los plazos de vida útil normal para los principales activos fijos?
Los plazos de vida útil normal fijados por la normativa tributaria varían según la durabilidad y categoría técnica de cada tipo de activo en la actividad productiva.
La tabla oficial elaborada por el Servicio de Impuestos Internos diferencia los plazos ordinarios de aquellos que aplican bajo esquemas de aceleración tributaria.
| Categoría del activo fijo | Vida útil normal (años) | Vida útil acelerada 1/3 (años) |
|---|---|---|
| Computadores y equipos periféricos | 6 | 2 |
| Vehículos de carga y transporte (camiones) | 7 | 2 |
| Muebles, enseres y equipos de oficina | 7 | 2 |
| Maquinaria pesada e industrial | 15 | 5 |
| Edificios y construcciones de estructura sólida | 80 | 26 |
¿Cómo funciona el régimen de depreciación acelerada en Chile?
El régimen de depreciación acelerada permite deducir el valor del activo fijo en un plazo menor al reducir la vida útil tributaria a un tercio de la vida útil normal establecida por el SII. Este mecanismo legal, contemplado en el inciso 3° del Artículo 31 N° 5 de la Ley sobre Impuesto a la Renta, aplica de manera general únicamente sobre bienes nuevos o internados al país cuya vida útil normal fijada por el organismo sea igual o superior a 3 años, tal como detalla la Circular del SII sobre depreciación.
Adicionalmente, el Artículo 31 N° 5 bis de la Ley sobre Impuesto a la Renta contempla un régimen opcional para micro, pequeñas y medianas empresas. Esta disposición permite reducir la vida útil tributaria a 1 año para bienes físicos del activo inmovilizado, sean nuevos o usados, favoreciendo la liquidez y la inversión en el segmento pyme.
¿Qué bienes están excluidos de la depreciación por vida útil tributaria?
Los bienes excluidos de la depreciación por vida útil tributaria son aquellos que no sufren desgaste por el paso del tiempo o que no han sido puestos en utilización operativa por la empresa. La normativa tributaria exige que el activo cumpla con la condición de ser depreciable para poder restar cuotas de la base imponible.
De acuerdo con el Oficio N° 813 de 2021 del SII, los terrenos quedan excluidos expresamente de la depreciación tributaria al considerarse bienes de duración indefinida.
Asimismo, los activos fijos adquiriros que aún no entran en funcionamiento en el proceso productivo de la empresa tampoco pueden comenzar a depreciarse hasta su puesta en marcha operativa.
¿Cómo influyen la corrección monetaria y el IPC en la vida útil del SII?
El reajuste anual por la variación del Índice de Precios al Consumidor (IPC) actualiza el valor contable del activo antes de calcular y deducir la cuota de depreciación tributaria. Este procedimiento evita que la inflación distorsione la base imponible del Impuesto de Primera Categoría.
El Artículo 41 N° 2 de la Ley sobre Impuesto a la Renta establece la obligación de reajustar el valor de los bienes físicos del activo inmovilizado de acuerdo con la variación del IPC del ejercicio. Una vez determinado el valor actualizado del activo, se aplica la cuota de depreciación correspondiente al año de vida útil tributaria respectivo.
Periodista especialista en finanzas para empresas, creador de contenido digital, análisis de datos y manejo de rede...
¡Déjanos tu comentario!